客户说:“后台加个一键退款按钮,客服点一下钱就退回去。”
如果把这句话直接翻成按钮,通常不会太难:订单详情页加个“退款”按钮,点一下,调用支付接口原路返回,完事。
难的是,按钮加上以后,谁在判断该不该退?多少钱能“一键”退?退错了谁负责?钱退到哪里去了,系统能不能说清楚当时是谁基于什么信息点的退款?
我们沿着两笔真实的退款,把“一键退款”重新拆成资金风险、权限边界和责任追溯,再看怎样做出一个能上线、能检查的最小方案。
一、先别急着画按钮
先看现在的退款是怎么处理的。
目前客服接到退款申请,先在聊天记录里确认情况,再去找主管口头申请,主管同意后财务手动打款。整个过程没有系统记录:钱退没退、为什么退,全靠财务的 Excel 和客服的记忆。
客户提出“一键退款”,业务负责人又补充说最好能“秒到账”,提升客户满意度。表面上,这是一个按钮;实际要先回答三个问题。
第一,什么情况需要退款?是用户误购、商品质量问题,还是恶意薅羊毛?
第二,多少钱能“一键”退?9 块 9 和 2 万块,能用同一个按钮吗?
第三,退款之后,钱退到哪里?原路返回还是退到平台余额?退款记录里要留下什么信息?
再看两笔订单。
一笔是 9.9 元的虚拟课程,用户买错了课,申请退款。金额小、事实清楚、没有争议,客服看一眼聊天记录就能判断。
另一笔是 2 万元的定制设备,客户说收到货有划痕要求全额退款。销售说划痕是物流造成的,客户说开箱就是这样,双方各执一词。2 万块不是小数目,退了公司亏,不退客户投诉到消协。
如果两笔退款都走同一个“一键退款”按钮,9.9 元的没问题;但 2 万元那笔,客服为了息事宁人点一下,2 万块就出去了——还没有任何记录说明这 2 万为什么退、谁同意退的。
所以,客户说的是一个解决方案,真正要找到的是业务要保护什么:小额退款要的是效率,大额退款要的是风控。
这一步还要继续追问:客服点退款时,能看到订单的哪些信息?用户历史退款记录能不能看到?财务打款和客服操作之间,要不要有个确认环节?退款完成后,用户收到的是原路返回还是平台余额?
问题问到这里,需求才从“加一个按钮”变成了三个可设计的目标:让小额无争议退款快速通过,让大额有争议退款进入合适的判断路径,让每一笔退款的金额、原因、操作人都可以追溯。
二、把“一键”还原成资金风险、权限冲突和责任缺口
退款不是越快越严谨,关键是每一笔退款有没有经过该有的判断。
假设 2 万元的退款走了“一键”流程:客服点按钮,钱直接原路返回。客服的 KPI 是客户满意度,遇到难缠的客户,点一下按钮就能平息投诉,谁会不点?一个月下来,退款金额翻倍,财务对账时发现好几笔退款连原因都没写。
如果加一道主管审批呢?客服提交,主管批准,财务打款。安全是安全了,但 9.9 元的退款也要等主管审批,主管出差三天,用户就等三天,就为了 9 块 9。客服看到的是用户在骂,主管看到的是满屏的 9 块 9 审批单,财务看到的是打款在排队。
如果客服确认和财务打款并行呢?客服确认事实的同时财务就把钱打出去了——结果客服这边发现用户是恶意退款(虚拟课程看完了要求退款),钱已经退了,追不回来。
小额退款还会暴露另一个问题:如果所有退款都要走审批,客服为了省事,可能会让用户“加微信我私下转你”,钱从公司账上绕过去了。流程越重,绕流程的动机越强。
我在设计这类功能时,会把“退款”从一个按钮拆成三个判断。
客服负责确认事实:用户说的是不是真的?聊天记录、订单信息能不能佐证?客服只对“这单该不该退”作初步判断,不直接操作资金。
风控(或主管)负责判断风险:这个用户是不是惯犯?30 天内退过几次?设备登录有没有异常?只对“这单有没有风险”作判断,不替客服确认事实。
财务负责执行打款:金额对不对?原路返回的通道通不通?只对“钱有没有准确出去”负责,不替业务角色做判断。
这些规则不是为了把退款做复杂,而是为了让“谁决定退了多少钱、为什么”变得可解释。
退款记录也必须进系统。客服点了退款,系统如果只记“已退款”,没有金额、原因、操作人、审批人,出了问题谁也说不清。退款记录至少要能看见:订单号、金额、原因、申请人、审批人、时间、退款去向。
三、从“一键退款”改成按金额分级的退款方案
接下来做取舍。
方案一,所有退款一键自动退。
优点是体验最好,客服效率最高。代价是没有任何风控,大额退款、恶意退款直接放行,资金风险完全暴露。
方案二,所有退款走人工审批。
优点是每笔都有人把关。代价是小额退款也要排队,客服和主管的时间全耗在 9 块 9 上;流程越重,客服越可能绕开系统私下转账。
方案三,按金额和风险分级。
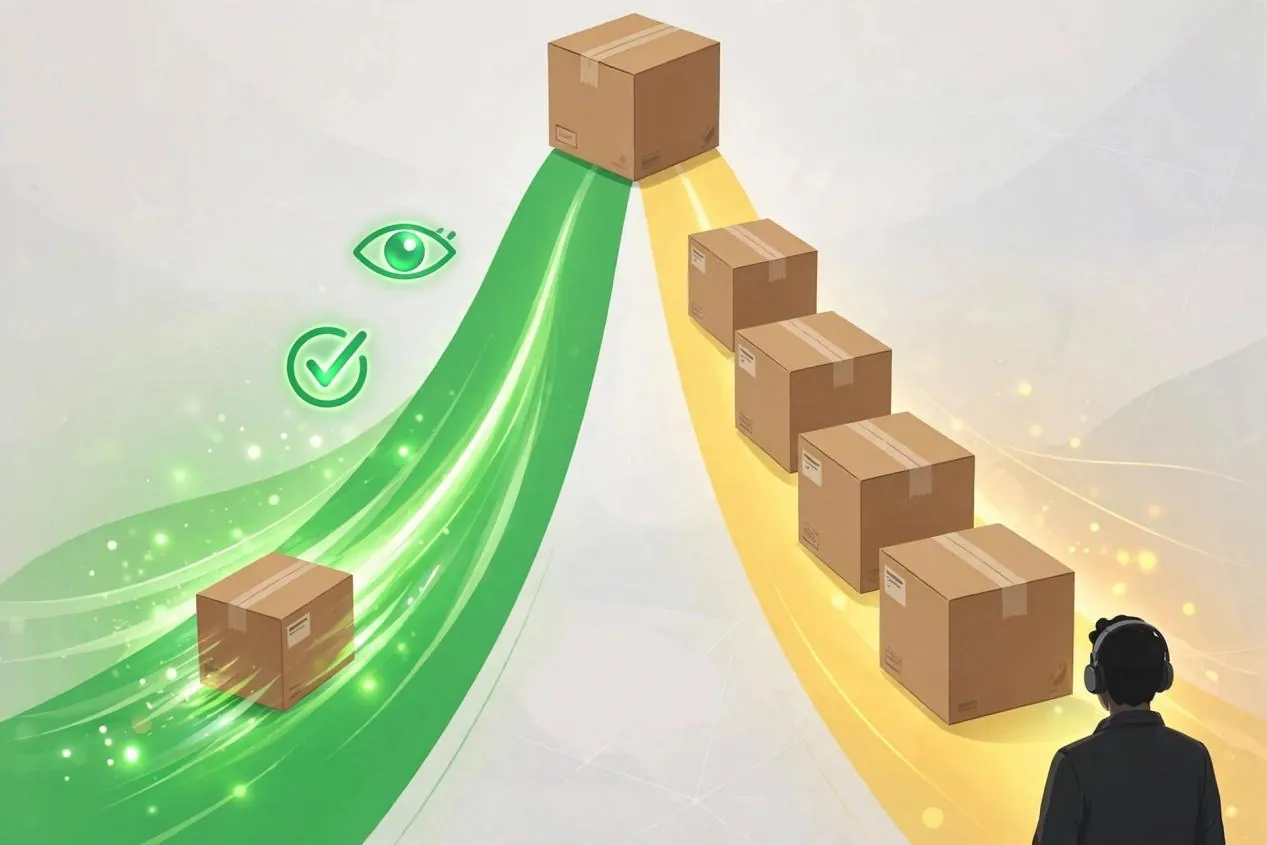
小额、无争议的退款,客服确认事实后自动退;中等金额的,需要主管(或风控)审批;大额的,进入多级审批,财务最后打款。同时加一条风控规则:30 天内退款超过 3 次的用户,不管金额大小,自动进人工审核。
这些金额数字是本文为说明方案设定的示例条件,不是行业标准,具体阈值要按业务的客单价、利润率和历史退款率来定。
本例选择第三种方案。小额退款走自动通道,客服只做事实确认;大额退款走审批,主管判风险、财务执行打款。这样做并不是让所有人一起按一次“同意”,而是让每个角色在自己有依据的范围内留下结论。
V1 还要补上几条容易被忽略的规则:
退款原因必填,且要是结构化选项(误购、质量问题、未收到货……),不能只留一个文本框;
退款必须原路返回,不允许客服手动修改收款账户;
退款金额以订单实付为准,优惠券、积分抵扣的部分不退现金;
同一订单多次退款,累计金额不能超过实付金额;
退款记录保存订单号、金额、原因、申请人、审批人、时间和去向,财务可查但不能改;
每日退款总额设上限,超过后自动转人工。
V1 不做全自动赔付,不碰分期订单的退款拆分,也不把供应商结算的退款算进来。先把“小额自动、大额审批”这条主路径跑通,把退款记录做扎实,再决定是否扩展。
产品经理在这里的工作,不是从客户的原话里挑一个最像功能的词(“一键”),而是把条件、角色、边界和例外组织成团队能实现的规则。
四、上线后验证:退款真的变好了吗?
上线前,先用几类订单验证分级条件。
9.9 元无争议订单,应该走自动通道快速退掉;2 万元争议订单,应该进多级审批;30 天内退过 3 次的用户,不管金额都应该进人工审核;退款原因要能归类,不能全是“其他”。
这些测试不是只看页面上有没有“退款”按钮,而是看每个条件是否进入预期路径。一个金额字段为空、订单状态不一致,都可能把退款送错通道。
上线中,要看客服实际看到什么。客服能不能看到用户的历史退款记录?主管审批时能不能看到客服填的原因和聊天记录?财务打款前能不能看到完整审批链?这些信息不全,审批就是走过场。
上线后,观察指标要和问题一一对应。
如果小额退款的平均处理时间没降下来,说明自动通道的条件可能过严,或者客服还在走老流程;如果大额退款的误退率上升,说明审批流于形式,或者风控规则没覆盖到;如果客服“绕流程退款”(私下转账)变多了,说明流程还是太重,要收窄审批范围;如果退款原因里“其他”占比很高,说明原因选项没设计好。
还可以观察退款时效、误退款率、重复退款率、客服绕流程次数。这些是上线后的观察指标,不是本文已经取得的结果,也不预设一定会改善。
如果结果不理想,下一步也不一定是加更多审批。可能要调整金额阈值、补充风控规则、优化原因选项,或者把某些判断前置到客服确认环节。指标的价值,是帮助团队找到退款流程哪里没有解决原来的问题。
回到最初那句话:“后台加个一键退款按钮,客服点一下钱就退回去。”
真正成熟的处理方式,不是拒绝客户,也不是照单全收,而是把功能诉求拆开:业务要控制什么资金风险,谁有权作什么判断,什么条件下触发,退款之后留下什么证据。
产品经理的价值,就在于把一句模糊的功能要求,翻译成一套能执行、能追溯、上线后还能验证的业务规则。